

برای شروع سرمایهگذاری لزوماً به سرمایه زیادی نیاز ندارید. مبالغ کوچک نیز اگر بهصورت منظم و در محل مناسبی سرمایهگذاری شوند، در بلندمدت میتوانند به دارایی قابلتوجهی تبدیل شوند. نکته اصلی، انتخاب بازاری متناسب با هدف، مدت سرمایهگذاری و میزان ریسکپذیری شماست.
بهترین سرمایهگذاری با پول کم برای همه یکسان نیست. اگر حفظ اصل پول و دسترسی سریع به سرمایه برایتان مهم است، سپرده بانکی یا صندوق درآمد ثابت مناسبتر است. اگر به دنبال حفظ ارزش پول در برابر تورم هستید، طلا میتواند گزینه قابلبررسی باشد. برای اهداف بلندمدت و پذیرش نوسان بیشتر نیز صندوقهای سهامی یا شاخصی مطرح هستند.
قبل از سرمایهگذاری با پول کم چه چیزهایی را مشخص کنیم؟
پیش از انتخاب بازار، به چهار سؤال پاسخ دهید:
- چه زمانی به این پول نیاز خواهید داشت؟
- چه میزان کاهش موقت ارزش سرمایه را تحمل میکنید؟
- هدفتان حفظ ارزش پول است یا افزایش آن؟
- آیا صندوق اضطراری برای هزینههای پیشبینینشده دارید؟
اگر ممکن است طی چند ماه آینده به پول نیاز پیدا کنید، قرار دادن تمام آن در بازارهای پرنوسان تصمیم مناسبی نیست. ابتدا مبلغی معادل هزینههای ضروری خود را در محلی با نقدشوندگی بالا نگه دارید و سپس سرمایهگذاری را آغاز کنید.
مقایسه روشهای سرمایهگذاری با سرمایه کم
| روش سرمایهگذاری | میزان ریسک | نقدشوندگی | افق مناسب | مناسب برای |
|---|---|---|---|---|
| سپرده بانکی | کم | بالا | کوتاهمدت | افراد محتاط |
| صندوق درآمد ثابت | کم تا متوسط | معمولاً مناسب | کوتاه تا میانمدت | حفظ ثبات سرمایه |
| طلا | متوسط | بالا | میانمدت و بلندمدت | حفظ ارزش پول |
| صندوق سهامی یا شاخصی | متوسط تا زیاد | مناسب | بلندمدت | پذیرندگان نوسان |
| ارز دیجیتال | بسیار زیاد | بالا | وابسته به دانش و ریسک | افراد باتجربه |
| آموزش و کسب مهارت | وابسته به انتخاب مهارت | پایین | بلندمدت | افزایش درآمد |
| کسبوکار کوچک | متوسط تا زیاد | پایین | میانمدت و بلندمدت | افراد دارای ایده و زمان |
ریسک و بازده هیچکدام از این گزینهها ثابت و تضمینشده نیست. شرایط اقتصادی، زمان ورود، مدت نگهداری و نحوه مدیریت سرمایه میتوانند نتیجه نهایی را تغییر دهند.
۱. سپرده بانکی؛ مناسب برای سرمایهگذاران محتاط
سپرده بانکی یکی از سادهترین روشها برای نگهداری پول با ریسک پایین است. مزیت اصلی آن، مشخصبودن شرایط پرداخت سود و دسترسی نسبتاً آسان به سرمایه است.
بااینحال، در دورههایی که تورم از سود سپرده بیشتر باشد، قدرت خرید پول ممکن است کاهش پیدا کند. به همین دلیل سپرده بانکی بیشتر برای صندوق اضطراری، اهداف کوتاهمدت و افرادی مناسب است که تحمل نوسان ندارند.
پیش از افتتاح سپرده، نرخ سود، مدت قرارداد، شرایط برداشت زودتر از موعد و جریمه احتمالی را بررسی کنید.
۲. صندوق درآمد ثابت؛ جایگزینی برای سرمایهگذاری کمریسک
صندوقهای درآمد ثابت بخش عمده منابع خود را در اوراق با درآمد ثابت، سپردههای بانکی و داراییهای کمریسک سرمایهگذاری میکنند. این صندوقها برای افرادی مناسباند که دانش یا زمان مدیریت مستقیم داراییها را ندارند.
برخی صندوقها سود دورهای پرداخت میکنند و برخی دیگر بازده را در قیمت واحدهای صندوق نشان میدهند. پیش از انتخاب، این موارد را مقایسه کنید:
- سابقه فعالیت صندوق
- بازده در دورههای مختلف
- شیوه پرداخت سود
- ترکیب داراییها
- میزان نقدشوندگی
- کارمزد و شرایط صدور یا ابطال
- فاصله قیمت بازار با ارزش خالص دارایی در صندوقهای قابل معامله
بازده گذشته تضمینکننده عملکرد آینده نیست؛ بنابراین انتخاب صندوق فقط براساس بیشترین سود ماه قبل میتواند گمراهکننده باشد.
۳. طلا؛ گزینهای برای حفظ ارزش پول
طلا یکی از گزینههای رایج سرمایهگذاری با مبالغ کم در ایران است. امکان خرید تدریجی، بازار گسترده و قابلیت فروش نسبتاً آسان باعث شده است بسیاری از افراد بخشی از پسانداز خود را به طلا اختصاص دهند.
روشهای مختلف ورود به بازار طلا عبارتاند از:
- طلای زینتی کماجرت
- طلای دستدوم
- شمشهای سبک و معتبر
- سکه و قطعات کوچک طلا
- صندوقهای سرمایهگذاری طلا
اگر هدف شما صرفاً سرمایهگذاری است، هزینههایی مانند اجرت، بستهبندی، کارمزد و اختلاف نرخ خرید و فروش را بررسی کنید. پرداخت اجرت بالا باعث میشود قیمت طلا برای رسیدن به نقطه سربهسر نیازمند رشد بیشتری باشد.
برای افرادی که میخواهند طلای خریداریشده قابلیت استفاده یا هدیهدادن نیز داشته باشد، انتخاب یک پلاک طلا با وزن پایین و اجرت منطقی میتواند کاربردی باشد. بااینحال، طلای زینتی را نباید از نظر هزینه دقیقاً معادل شمش یا صندوق طلا در نظر گرفت.
طلای فیزیکی بهتر است یا صندوق طلا؟
در طلای فیزیکی، دارایی مستقیماً در اختیار شما قرار دارد؛ اما باید هزینه نگهداری، احتمال سرقت و اصالت محصول را در نظر بگیرید. صندوق طلا نیاز به نگهداری فیزیکی ندارد و معمولاً امکان شروع با مبالغ محدود را فراهم میکند، اما ارزش آن میتواند علاوه بر قیمت طلا تحت تأثیر عرضه و تقاضای واحدهای صندوق نیز قرار گیرد.
انتخاب میان این دو به ترجیح شما برای مالکیت فیزیکی، دسترسی به سامانه معاملات و شیوه نگهداری دارایی بستگی دارد.
۴. صندوقهای سهامی و شاخصی؛ مناسب برای اهداف بلندمدت
خرید مستقیم سهام بدون دانش کافی میتواند ریسک زیادی داشته باشد. افرادی که سرمایه یا تجربه محدودی دارند، میتوانند صندوقهای سهامی یا شاخصی را بهعنوان روش غیرمستقیم بررسی کنند.
صندوق سهامی توسط مدیران حرفهای اداره میشود و معمولاً روی مجموعهای از سهام سرمایهگذاری میکند. صندوق شاخصی نیز تلاش میکند عملکرد یک شاخص مشخص را دنبال کند. تنوع داراییهای صندوق میتواند ریسک انتخاب یک سهم نامناسب را کاهش دهد، اما مانع زیان در دورههای نزولی بازار نمیشود.
این گزینه برای پولی مناسبتر است که حداقل در چند سال آینده به آن نیاز ندارید و میتوانید نوسانهای کوتاهمدت را تحمل کنید. خرید منظم ماهانه نیز میتواند ریسک ورود تمام سرمایه در یک قیمت را کاهش دهد.
۵. سرمایهگذاری روی مهارت؛ گزینهای با ظرفیت افزایش درآمد
برای فردی که سرمایه مالی بسیار کمی دارد، یادگیری یک مهارت کاربردی میتواند از خرید دارایی مالی نتیجه بهتری ایجاد کند. مهارتهایی مانند فروش، تولید محتوا، طراحی، برنامهنویسی، تعمیرات، عکاسی محصول یا بازاریابی دیجیتال میتوانند ظرفیت درآمدزایی فرد را افزایش دهند.
تفاوت این روش با طلا یا صندوق سرمایهگذاری در نقدشوندگی آن است. شما نمیتوانید یک دوره آموزشی را مانند طلا بفروشید؛ اما مهارت مناسب میتواند درآمد ماهانه ایجاد کند و امکان سرمایهگذاریهای بعدی را افزایش دهد.
پیش از پرداخت هزینه برای آموزش، تقاضای بازار، کیفیت مدرس، امکان تمرین عملی و مسیر کسب درآمد از مهارت را بررسی کنید.
۶. راهاندازی یک کسبوکار کوچک
سرمایه کم میتواند برای شروع فعالیتی کوچک مانند فروش آنلاین، ارائه خدمات، تولید محصولات خانگی یا واسطهگری تخصصی استفاده شود. بازده احتمالی این روش ممکن است از سرمایهگذاریهای مالی بیشتر باشد، اما به زمان، مهارت، بازاریابی و پذیرش ریسک نیاز دارد.
برای شروع، تمام پول خود را صرف خرید محصول نکنید. ابتدا بازار را با تعداد محدود محصول یا یک نمونه اولیه آزمایش کنید. هزینه تبلیغات، بستهبندی، ارسال و سرمایه در گردش را نیز در محاسبات در نظر بگیرید.
۷. ارز دیجیتال؛ گزینهای با ریسک بسیار بالا
امکان خرید ارز دیجیتال با مبالغ کم وجود دارد، اما نوسان شدید، خطر کلاهبرداری، مشکلات نگهداری و نبود تضمین برای بازگشت سرمایه، این بازار را به گزینهای پرریسک تبدیل میکند.
ورود به این بازار با قرض، پول ضروری زندگی یا وعده سود قطعی منطقی نیست. اگر دانش کافی ندارید، ارز دیجیتال نباید اولین و اصلیترین محل سرمایهگذاری شما باشد. حتی افراد آشنا با بازار نیز بهتر است تنها بخش محدودی از سرمایهای را وارد کنند که توان ازدستدادن آن را دارند.
با پول کم چگونه یک سبد سرمایهگذاری بسازیم؟
بهجای جستوجوی یک گزینه کاملاً برتر، میتوانید سرمایه را براساس نیاز خود تقسیم کنید. یک الگوی کلی برای فردی با ریسکپذیری متوسط میتواند شامل سه بخش باشد:
- بخشی برای هزینههای اضطراری در سپرده یا صندوق درآمد ثابت
- بخشی برای حفظ ارزش پول در طلا
- بخشی برای رشد بلندمدت در صندوق سهامی یا یادگیری مهارت
درصد دقیق هر بخش به درآمد، بدهی، ثبات شغلی، تعداد افراد تحت تکفل و زمان موردنظر شما بستگی دارد. فردی که درآمد نامنظم دارد باید سهم بیشتری برای صندوق اضطراری کنار بگذارد. در مقابل، فردی با درآمد ثابت و افق طولانی میتواند مقدار بیشتری به داراییهای رشدی اختصاص دهد.
خرید ماهانه بهتر است یا سرمایهگذاری یکجا؟
اگر درآمد ماهانه دارید، سرمایهگذاری منظم معمولاً اجرای سادهتری دارد. با این روش، مبلغ مشخصی را در فواصل زمانی ثابت سرمایهگذاری میکنید و تمام سرمایه در یک قیمت وارد بازار نمیشود.
برای اجرای این روش:
- مبلغی واقعبینانه از درآمد ماهانه تعیین کنید.
- انتقال آن را بلافاصله بعد از دریافت درآمد انجام دهید.
- در دورههای افزایش قیمت، مبلغ را هیجانی زیاد نکنید.
- در کاهشهای موقت نیز بدون بررسی، برنامه را متوقف نکنید.
- هر چند ماه یکبار ترکیب داراییها را بازبینی کنید.
مهمتر از بزرگبودن مبلغ اولیه، استمرار و افزایش تدریجی میزان پسانداز است.
هنگام خرید طلای کموزن به چه نکاتی توجه کنیم؟
اگر طلا را برای سرمایهگذاری و استفاده همزمان انتخاب میکنید، وزن خالص، عیار، اجرت، سود فروشنده و مبلغ نهایی را بررسی کنید. فاکتور معتبر نیز باید اطلاعات معامله را بهطور شفاف نشان دهد.
در خرید اینترنتی، امنیت و هزینه ارسال اهمیت زیادی دارد. سفارشهای سایت میلادزر بهصورت رایگان، بیمهشده و در جعبهای شیک ارسال میشوند؛ بنابراین مرسوله طلا در مسیر ارسال نیز تحت پوشش بیمه قرار دارد و با بستهبندی مناسب به دست خریدار میرسد.
اشتباهات رایج در سرمایهگذاری با پول کم
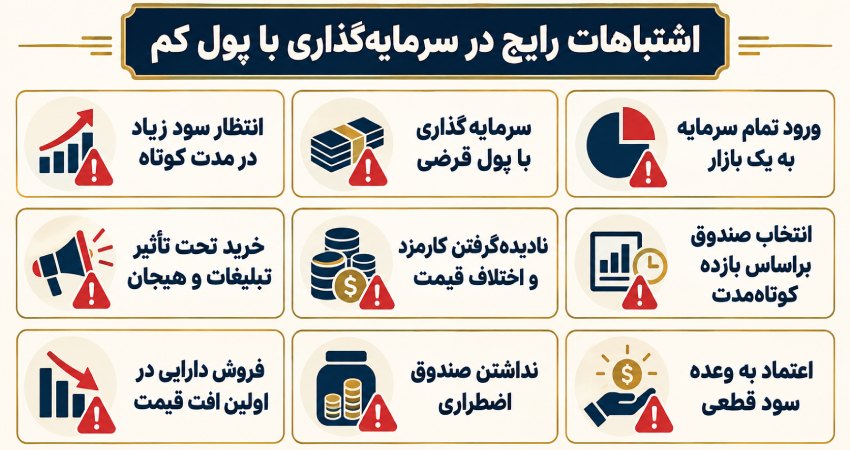
افراد تازهکار معمولاً با این اشتباهات روبهرو میشوند:
- انتظار سود زیاد در مدت کوتاه
- سرمایهگذاری با پول قرضی
- ورود تمام سرمایه به یک بازار
- خرید تحت تأثیر تبلیغات و هیجان
- نادیدهگرفتن کارمزد و اختلاف قیمت خرید و فروش
- انتخاب صندوق فقط براساس بازده کوتاهمدت
- فروش دارایی در اولین افت قیمت
- نداشتن صندوق اضطراری
- اعتماد به وعده سود قطعی
هر سرمایهگذاری میتواند زیان داشته باشد. حتی طلا و صندوقهای کمریسک نیز برای تمام اهداف و بازههای زمانی مناسب نیستند.
جمعبندی
بهترین سرمایهگذاری با پول کم در ایران به هدف و میزان ریسکپذیری شما بستگی دارد. برای اهداف کوتاهمدت و حفظ ثبات سرمایه، سپرده بانکی یا صندوق درآمد ثابت مناسبتر است. طلا میتواند برای حفظ ارزش پول در افق میانمدت و بلندمدت بررسی شود و صندوقهای سهامی یا شاخصی نیز برای افرادی مناسباند که نوسان بیشتری را میپذیرند.
اگر مبلغ اولیه بسیار محدود است، سرمایهگذاری روی یک مهارت درآمدزا نیز میتواند ظرفیت مالی شما را افزایش دهد. پیش از شروع، صندوق اضطراری بسازید، سرمایه خود را میان چند گزینه تقسیم کنید و بهجای تصمیمهای هیجانی، برنامهای منظم و بلندمدت داشته باشید.
سؤالات متداول
با یک میلیون تومان کجا سرمایهگذاری کنیم؟
بهدلیل تغییر مداوم قیمتها، گزینههای قابل خرید ثابت نیستند؛ اما صندوقهای سرمایهگذاری، پسانداز بانکی، برخی روشهای سرمایهگذاری در طلا و آموزش مهارت میتوانند با مبالغ محدود قابل بررسی باشند.
آیا طلا بهترین سرمایهگذاری با پول کم است؟
طلا برای حفظ ارزش پول گزینه محبوبی است، اما همیشه بیشترین بازده را ندارد و قیمت آن نوسان میکند. هزینه خرید و افق سرمایهگذاری نیز باید بررسی شود.
سرمایهگذاری با پول کم در بورس امکانپذیر است؟
بله، امکان سرمایهگذاری غیرمستقیم از طریق صندوقهای بورسی وجود دارد. صندوق باید براساس میزان ریسک، سابقه عملکرد و ترکیب داراییها انتخاب شود.
امنترین سرمایهگذاری با پول کم چیست؟
سپرده بانکی و صندوقهای درآمد ثابت معمولاً نوسان کمتری دارند، اما هیچ گزینهای را نباید بدون بررسی شرایط، نقدشوندگی و بازده واقعی انتخاب کرد.
برای سرمایه کم، طلا بخریم یا ارز دیجیتال؟
طلا معمولاً نوسان و ریسک عملیاتی کمتری از ارز دیجیتال دارد. ارز دیجیتال برای افراد بدون دانش و تحمل زیان بالا، گزینه مناسبی بهعنوان محل اصلی سرمایهگذاری نیست.
دیدگاهتان را بنویسید