

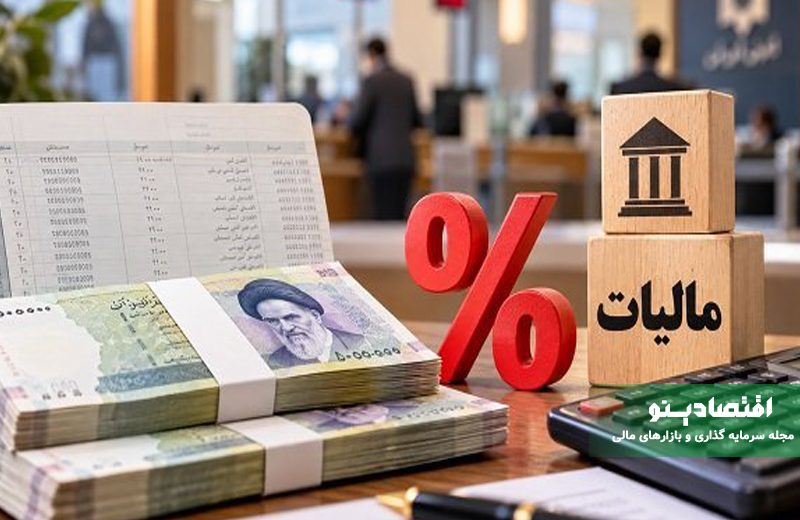
موضوع مالیات بر سود سپرده بانکی بار دیگر در جریان بررسی پیشنهادهای اصلاح قانون مالیاتهای مستقیم مطرح شده و نگرانیهایی را میان سپردهگذاران ایجاد کرده است. با این حال، مطرح شدن این پیشنهاد به معنای اجرای قطعی مالیات بر سود سپردههای بانکی نیست.
بر اساس پیشنهادهای مطرحشده در چارچوب اصلاح نظام مالیاتی و حرکت به سمت نظام «مالیات بر مجموع درآمد»، حذف معافیت مالیاتی سود سپرده اشخاص حقیقی و وضع مالیات بر درآمدهای بهرهای مورد بررسی قرار گرفته است. در این چارچوب، نرخهای مختلفی برای مالیات بر مجموع درآمد پیشنهاد شده، اما نرخ قطعی برای مالیات سود سپرده بانکی تعیین و اجرایی نشده است.
آیا سود سپرده بانکی در سال ۱۴۰۵ مشمول مالیات شده است؟
خیر؛ مالیات بر سود سپرده بانکی اشخاص حقیقی در حال حاضر بهصورت یک مالیات جدید و قطعی اجرا نشده است.
محاسبه دقیق سود بانکی 1405، جداول و فرمول محاسبه
طبق بند ۲ ماده ۱۴۵ قانون مالیاتهای مستقیم، سود یا جوایز متعلق به حسابهای پسانداز و سپردههای بانکی نزد بانکهای ایرانی و مؤسسات اعتباری غیربانکی مجاز، در چارچوب این ماده از مالیات معاف است.
موضوعی که اخیراً خبرساز شده، مربوط به پیشنهادهای مطرحشده برای اصلاح نظام مالیات بر درآمد و بررسی امکان گسترش پایه مالیاتی است. بنابراین، نباید پیشنهاد حذف معافیت را با تصویب قانون و آغاز دریافت مالیات از سپردهگذاران یکسان دانست.
پیشنهاد مالیات بر سود سپرده بانکی چیست؟
در مطالعه و پیشنهادهای مربوط به اصلاح قانون مالیاتهای مستقیم، درآمدهای بهرهای و سود سپردههای بانکی بهعنوان یکی از موارد قابل بررسی مطرح شدهاند.
یکی از مدلهای پیشنهادی این است که در صورت مشمول شدن سود سپرده، مالیات آن با نرخ ثابت، پایین، تکلیفی و نهایی دریافت شود. همچنین برای سپردههای بلندمدت، تخفیف مالیاتی در نظر گرفته شود تا منابع پایدار همچنان در شبکه بانکی باقی بمانند.
این پیشنهاد با نظام مالیات بر مجموع درآمد تفاوت دارد. در مالیات بر مجموع درآمد، درآمدهای مختلف یک فرد میتوانند در یک پایه مالیاتی تجمیع شوند و نرخ مالیات براساس مجموع درآمد تعیین شود؛ اما در مدل پیشنهادی برای سود سپرده، دریافت مالیات به شکل ثابت و نهایی نیز مورد بررسی قرار گرفته است.
مالیات سود سپرده بانکی چقدر خواهد بود؟
در حال حاضر نمیتوان یک نرخ قطعی برای مالیات سود سپرده بانکی اعلام کرد؛ زیرا پیشنهاد مطرحشده هنوز به قانون اجرایی تبدیل نشده است.
در برخی گزارشها نرخهای ۱۰ تا ۳۵ درصد مطرح شده است، اما این ارقام مربوط به چارچوب پیشنهادی مالیات بر مجموع درآمد هستند و نباید بهعنوان نرخ قطعی مالیات بر سود سپرده بانکی در نظر گرفته شوند.
بنابراین، اگر در اخبار با عنوانهایی مانند «مالیات ۱۰ درصدی سود سپرده» مواجه شدید، باید توجه داشته باشید که عدد مطرحشده لزوماً به معنای تصویب مالیات ۱۰ درصدی برای تمام سپردههای بانکی نیست.
مالیات سود سپرده در کشورهای دیگر چگونه است؟
یکی از بخشهای مطالعه انجامشده، بررسی قوانین مالیات بر درآمد اشخاص در ۱۱۴ کشور است. براساس دادههای این بررسی، مالیات بر درآمدهای بهرهای در کشورها با نرخها و روشهای متفاوتی اعمال میشود.
میانگین نرخ مالیات بر درآمدهای بهرهای در این مجموعه حدود ۱۸.۵ درصد اعلام شده است. این رقم در کشورهای عضو OECD حدود ۲۴.۷ درصد و در کشورهای غیرعضو OECD حدود ۱۵.۷ درصد گزارش شده است.
همچنین در این بررسی، بالاترین نرخ مورد اشاره برای درآمدهای بهرهای در کشورهای عضو OECD حدود ۲۹ درصد و در کشورهای غیرعضو OECD حدود ۲۱ درصد اعلام شده است. در مورد ترکیه نیز نرخ مورد اشاره در این مطالعه ۱۰ درصد بوده است.
البته مقایسه نرخ مالیات کشورها بهتنهایی برای ارزیابی یک نظام مالیاتی کافی نیست؛ زیرا نرخ تورم، نرخ بهره، معافیتها، نحوه محاسبه درآمد مشمول مالیات و سایر قوانین هر کشور نیز اهمیت دارند.
اگر مالیات بر سود سپرده اجرا شود، سپردههای بلندمدت چه وضعیتی دارند؟
یکی از پیشنهادهای مطرحشده، ایجاد تفاوت میان سپردههای کوتاهمدت و بلندمدت است.
بر این اساس، ممکن است برای سپردههایی که منابع آنها برای مدت طولانیتری در بانک باقی میماند، تخفیف مالیاتی در نظر گرفته شود. هدف از چنین سازوکاری، حفظ منابع پایدار در شبکه بانکی و کاهش انگیزه انتقال سریع منابع به سایر بازارها عنوان شده است.
برای سپردهگذار، این موضوع اهمیت زیادی دارد؛ زیرا اگر مالیات براساس مدت سپرده متفاوت باشد، بازده خالص سپرده کوتاهمدت و بلندمدت نیز تغییر خواهد کرد.
آیا مالیات بر سود سپرده باعث خروج پول از بانکها میشود؟
یکی از مهمترین پرسشها درباره مالیات سود سپرده بانکی، تأثیر احتمالی آن بر رفتار سپردهگذاران است.
اگر سود خالص سپرده پس از کسر مالیات کاهش پیدا کند، ممکن است برخی صاحبان سرمایه، بازده سپرده بانکی را با گزینههایی مانند اوراق، سهام، مسکن، ارز یا سایر داراییها مقایسه کنند. مطالعه مورد اشاره نیز احتمال تغییر ترکیب داراییها و جابهجایی بخشی از پسانداز میان بازارهای مختلف را مطرح کرده است.
با این حال، میزان این جابهجایی را نمیتوان بهصورت قطعی پیشبینی کرد. نرخ تورم، نرخ سود بانکی، وضعیت بازارهای موازی، میزان مالیات و نحوه اجرای قانون همگی میتوانند بر تصمیم سپردهگذاران اثر بگذارند.
تأثیر تورم بر مالیات سود سپرده چیست؟
یکی از نکات مهم در بررسی مالیات بر سود سپرده، تفاوت میان سود اسمی و سود واقعی است.
برای مثال، اگر یک سپردهگذار سالانه سود بانکی دریافت کند اما نرخ تورم در همان دوره بالاتر باشد، افزایش مبلغ حساب او الزاماً به معنای افزایش قدرت خرید نیست. در واقع بخشی از سود اسمی ممکن است تنها کاهش ارزش پول در اثر تورم را جبران کند.
به همین دلیل، نحوه طراحی مالیات بر سود سپرده و توجه به نرخ بهره واقعی میتواند نقش مهمی در آثار اقتصادی این سیاست داشته باشد.
مالیات بر سود سپرده اشخاص حقیقی با اشخاص حقوقی یکسان است؟
خیر، این دو موضوع را نباید با یکدیگر اشتباه گرفت.
بحث اخیر عمدتاً درباره احتمال تغییر وضعیت سود سپرده اشخاص حقیقی و حذف معافیت موجود در چارچوب اصلاح قانون مالیاتهای مستقیم مطرح شده است. در سالهای گذشته، وضعیت مالیاتی سود سپرده اشخاص حقوقی نیز بهواسطه احکام بودجه و مقررات مختلف تغییراتی داشته است.
بنابراین هنگام بررسی خبرهای مربوط به مالیات سپرده بانکی باید مشخص شود خبر درباره سپرده شخص حقیقی است یا شخص حقوقی؛ زیرا مقررات این دو گروه لزوماً یکسان نیست.
جمعبندی
موضوع مالیات بر سود سپرده بانکی در جریان بررسی اصلاحات نظام مالیاتی مطرح شده، اما میان «پیشنهاد مالیاتی» و «قانون اجرایی» تفاوت وجود دارد. در وضعیت فعلی، معافیت قانونی سود سپرده اشخاص حقیقی همچنان مبنای وضعیت موجود است و نرخ قطعی جدیدی برای دریافت مالیات از سود سپرده بانکی اعلام نشده است.
در صورت تصویب چنین تغییری، مواردی مانند نرخ مالیات سود سپرده، نحوه کسر مالیات، میزان معافیت، وضعیت سپردههای کوتاهمدت و بلندمدت و تفاوت اشخاص حقیقی و حقوقی باید بهطور دقیق مشخص شود.
در صورت تصویب تغییرات، نحوه محاسبه مالیات، نرخ نهایی، مدت سپرده و تأثیر مالیات بر بازده واقعی سپردهگذاری از مهمترین مواردی خواهند بود که سپردهگذاران باید آنها را دنبال کنند.

دیدگاهتان را بنویسید